- PERINGATAN: HATI-HATI, TRANSAKSI INI BERISIKO TINGGI. ANDA DAPAT SAJA MENGALAMI KERUGIAN ATAU KEHILANGAN UANG. PERTIMBANGKAN SECARA BIJAK SEBELUM BERTRANSAKSI.
- Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) adalah penyelenggaraan layanan jasa keuangan untuk mempertemukan Pemberi Dana dengan Penerima Dana dalam melakukan Pendanaan baik secara konvensional maupun berdasarkan Prinsip Syariah secara langsung melalui Sistem Elektronik dengan menggunakan internet.
- Kegiatan usaha LPBBTI tunduk kepada seluruh ketentuan peraturan perundang-undangan yang terkait dengan LPBBTI.
- PT Lentera Dana Nusantara ("Penyelenggara") adalah badan hukum Indonesia yang menyediakan, mengelola, dan mengoperasikan LPBBTI.
- Penyelenggara dapat mengakses, memperoleh, menyimpan, mengelola, memproses, dan/atau menggunakan Data Pribadi Pengguna (Pemberi Dana dan/atau Penerima Dana) setelah mendapatkan persetujuan dari Pengguna.
- Penyelenggara hanya akan mengakses kamera, lokasi, dan mikrofon pada perangkat elektronik (gawai) milik Pengguna atau sebagaimana diperbolehkan berdasarkan peraturan perundang-undangan yang berlaku.
- Pengguna harus memahami transaksi dan isi perjanjian LPBBTI, termasuk batas maksimum fasilitas Pendanaan yang diberikan akan disesuaikan dengan kemampuan Pengguna dalam melakukan transaksi.
- Pemberi Dana harus melakukan hal-hal diantaranya:
(i) memperhitungkan seluruh risiko Pendanaan dalam transaksi LPBBTl;
(ii) melakukan langkah mitigasi risiko yang diperlukan; dan
(iii) menandatangani pernyataan telah memahami kinerja dan risiko Penerima Dana, pada saat akan melakukan transaksi Pendanaan. - Transaksi yang dilakukan melalui LPBBTI merupakan kesepakatan dan hubungan perdata antara Pemberi Dana dengan Penerima Dana, sehingga segala risiko yang timbul dari kesepakatan tersebut ditanggung sepenuhnya oleh masing-masing pihak. Keputusan Pengguna untuk memanfaatkan LPBBTI yang diberikan oleh Penyelenggara merupakan suatu wujud dan bukti pemahaman atas informasi ini.
- Risiko kredit atau gagal bayar ditanggung sepenuhnya oleh Pemberi Dana. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko gagal bayar ini. Penyelenggara dapat bertanggung jawab dalam hal terjadi kelalaian atau kesalahan yang secara nyata dan/atau melalui proses hukum yang berlaku terbukti disebabkan oleh Penyelenggara dan menimbulkan kerugian bagi Pemberi Dana. Pemberi Dana yang belum memiliki pengetahuan dan pengalaman pendanaan bersama, disarankan untuk tidak menggunakan layanan ini.
- Penerima Dana harus mempertimbangkan tingkat bunga pinjaman dan biaya lainnya sesuai dengan kemampuan dalam melunasi pinjaman.
- Pengguna harus membaca dan memahami informasi ini sebelum membuat keputusan menjadi Pemberi Dana atau Penerima Dana. Kegagalan terhadap kewajiban pembayaran atau pelunasan pinjaman oleh Penerima Dana dapat berdampak pada (i) dilakukannya kegiatan penagihan oleh Penyelenggara, Pemberi Dana atau pihak lain, kepada Penerima Dana; (ii) dilaporkannya Penerima Dana kepada Otoritas Jasa Keuangan (“OJK”), Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), dan/atau pihak lain; dan (iii) melalui catatan atau peringkat kelayakan kredit Penerima Dana pada melalui Penyelenggara dan/atau Pemberi Dana. Keputusan Pengguna untuk memanfaatkan LPBBTI yang diberikan oleh Penyelenggara merupakan suatu wujud dan bukti pemahaman atas informasi ini.
- Pengguna menjamin keaslian seluruh dokumen yang disampaikan kepada Penyelenggara untuk keperluan penggunaan layanan LPBBTI. Atas setiap pemalsuan dokumen atau tindak pidana lain yang dilakukan oleh Pengguna, Penyelenggara dapat melakukan upaya hukum termasuk memproses tindakan yang dimaksud kepada pihak yang berwenang. Setiap kecurangan dapat tercatat secara digital di dunia maya dan dapat menjadi alat bukti hukum yang sah menurut peraturan mengenai informasi dan transaksi elektronik dalam proses penyelesaian sengketa dan penegakan hukum.
- Untuk setiap keluhan dan pengaduan terkait pelayanan, produk, dan kendala atas layanan yang diberikan oleh Penyelenggara, Pengguna dapat menghubungi Layanan Pengaduan Pelanggan yang informasi bisa didapatkan di dalam situs web ini atau kanal lain dimana layanan LPBBTI oleh Penyelenggara dapat ditemukan. Penyelenggara tidak mengenakan biaya apa pun kepada Pengguna atas pelayanan pengaduan, termasuk dilaporkan ke OJK.
Kelas TUNAI di Nuca Molas: Membangun Kebiasaan Keuangan UMKM untuk Hadapi Dinamika Usaha yang Tak Terduga

Mendapatkan pemasukan yang besar di sebuah periode, tidak selalu berarti kondisi keuangan usaha sudah sehat. Pada saat mendapatkan pemasukan di atas rata-rata, justru merupakan saat yang tepat untuk mengelola uang yang masuk dengan sebaik-baiknya untuk mempertahankan dan meningkatkan bisnis Usaha Mikro, Kecil, dan Menengah (UMKM).
Ketika pemasukan berubah-ubah, keputusan sederhana seperti menyusun anggaran pengeluaran, menyisihkan modal, hingga ketika harus menggunakan dana usaha untuk kebutuhan pribadi perlu dilakukan dengan lebih terencana. Lalu, kebiasaan apa saja yang dapat membantu pengusaha UMKM mengelola keuangannya dengan lebih baik?
1. Jangan hanya melihat pendapatan, tetapi pahami bagaimana arus kas usaha berjalan tiap bulannya
Omset menunjukkan total penjualan, tetapi belum menggambarkan berapa banyak uang yang benar-benar tersedia untuk digunakan, baik untuk memutar modal usaha, mengembangkan produk atau promosi, hingga laba yang dapat diambil untuk keperluan pribadi.
Pengusaha UMKM perlu mencatat pemasukan dan pengeluaran secara rutin, termasuk biaya membeli bahan baku, membayar supplier, biaya transportasi, hingga biaya operasional lainnya. Dengan begitu, pengusaha UMKM dapat mengetahui ke mana uang digunakan dan berapa dana yang masih tersedia. Pencatatan sederhana sekalipun dapat membantu memberikan gambaran yang lebih jelas mengenai kondisi usaha, terutama memantau cashflow.
2. Pisahkan uang usaha dan uang pribadi
Menggunakan uang usaha untuk kebutuhan pribadi, atau sebaliknya, dapat membuat kondisi keuangan usaha sulit dipantau. Oleh karena itu, sebisa mungkin pisahkan dana yang digunakan untuk operasional bisnis dari kebutuhan rumah tangga. Kebiasaan ini membantu pengusaha UMKM mengetahui apakah uang yang tersedia memang berasal dari keuntungan usaha atau sebenarnya merupakan dana yang seharusnya digunakan untuk kebutuhan bisnis.
Pemisahan tersebut juga membuat perencanaan modal dan evaluasi usaha menjadi lebih mudah dilakukan.
3. Susun anggaran berdasarkan kondisi yang realistis
Bagi pengusaha UMKM dengan pendapatan yang fluktuatif, membuat anggaran berdasarkan pemasukan tertinggi dapat membuat pengeluaran menjadi terlalu besar ketika pendapatan sedang menurun.
Sebagai alternatif, pengusaha UMKM dapat menggunakan perkiraan pemasukan yang lebih konservatif sebagai dasar anggaran. Prioritaskan terlebih dahulu pengeluaran yang memang dibutuhkan untuk menjalankan usaha, seperti bahan baku, biaya operasional, kewajiban, dan kebutuhan penting lainnya.
Ketika pemasukan lebih tinggi dari perkiraan, selisihnya dapat dipertimbangkan untuk menambah modal, menabung, atau mempersiapkan kebutuhan usaha di kemudian hari.
4. Sisihkan dana untuk kebutuhan yang tidak terduga
Tidak semua pengeluaran usaha dapat diprediksi. Harga bahan baku dapat berubah, peralatan bisa membutuhkan perbaikan, atau penjualan dapat menurun pada periode tertentu.
Oleh karena itu, menyisihkan sebagian dana ketika kondisi usaha sedang baik dapat membantu UMKM menghadapi pengeluaran yang tidak terduga. Jumlahnya tidak harus besar. Yang lebih penting adalah membangun kebiasaan untuk menyisihkan dana secara konsisten sesuai kemampuan usaha.
5. Gunakan layanan keuangan digital dengan pertimbangan yang matang
Berbagai layanan keuangan digital dapat membantu aktivitas usaha, mulai dari menerima pembayaran hingga memenuhi kebutuhan transaksi dan pembiayaan. Namun, setiap layanan memiliki fungsi, biaya, serta kewajiban yang perlu dipahami sebelum digunakan.
Sebelum memanfaatkan layanan pembiayaan seperti pinjaman daring (pindar), misalnya, pengusaha UMKM perlu memastikan tujuan penggunaannya, memahami jumlah kewajiban yang harus dibayarkan, serta menyesuaikannya dengan kemampuan keuangan usaha.
Dengan begitu, layanan keuangan dapat digunakan sebagai bagian dari perencanaan usaha, bukan hanya sekadar solusi untuk menutup kebutuhan jangka pendek.
6. Jangan abaikan keamanan transaksi digital
Pengelolaan keuangan yang baik juga mencakup cara menjaga akun dan transaksi usaha.
Pengusaha UMKM perlu menjaga kerahasiaan PIN, password, dan kode OTP serta tidak memberikannya kepada siapa pun, termasuk pihak yang mengaku sebagai customer service (CS). Sebelum melakukan pembayaran atau transfer, periksa kembali nama penerima, nominal, dan detail transaksi. Kebiasaan sederhana ini penting karena kerugian akibat penipuan dapat langsung memengaruhi arus kas usaha.
Belajar dari Kebutuhan yang Nyata di Lapangan
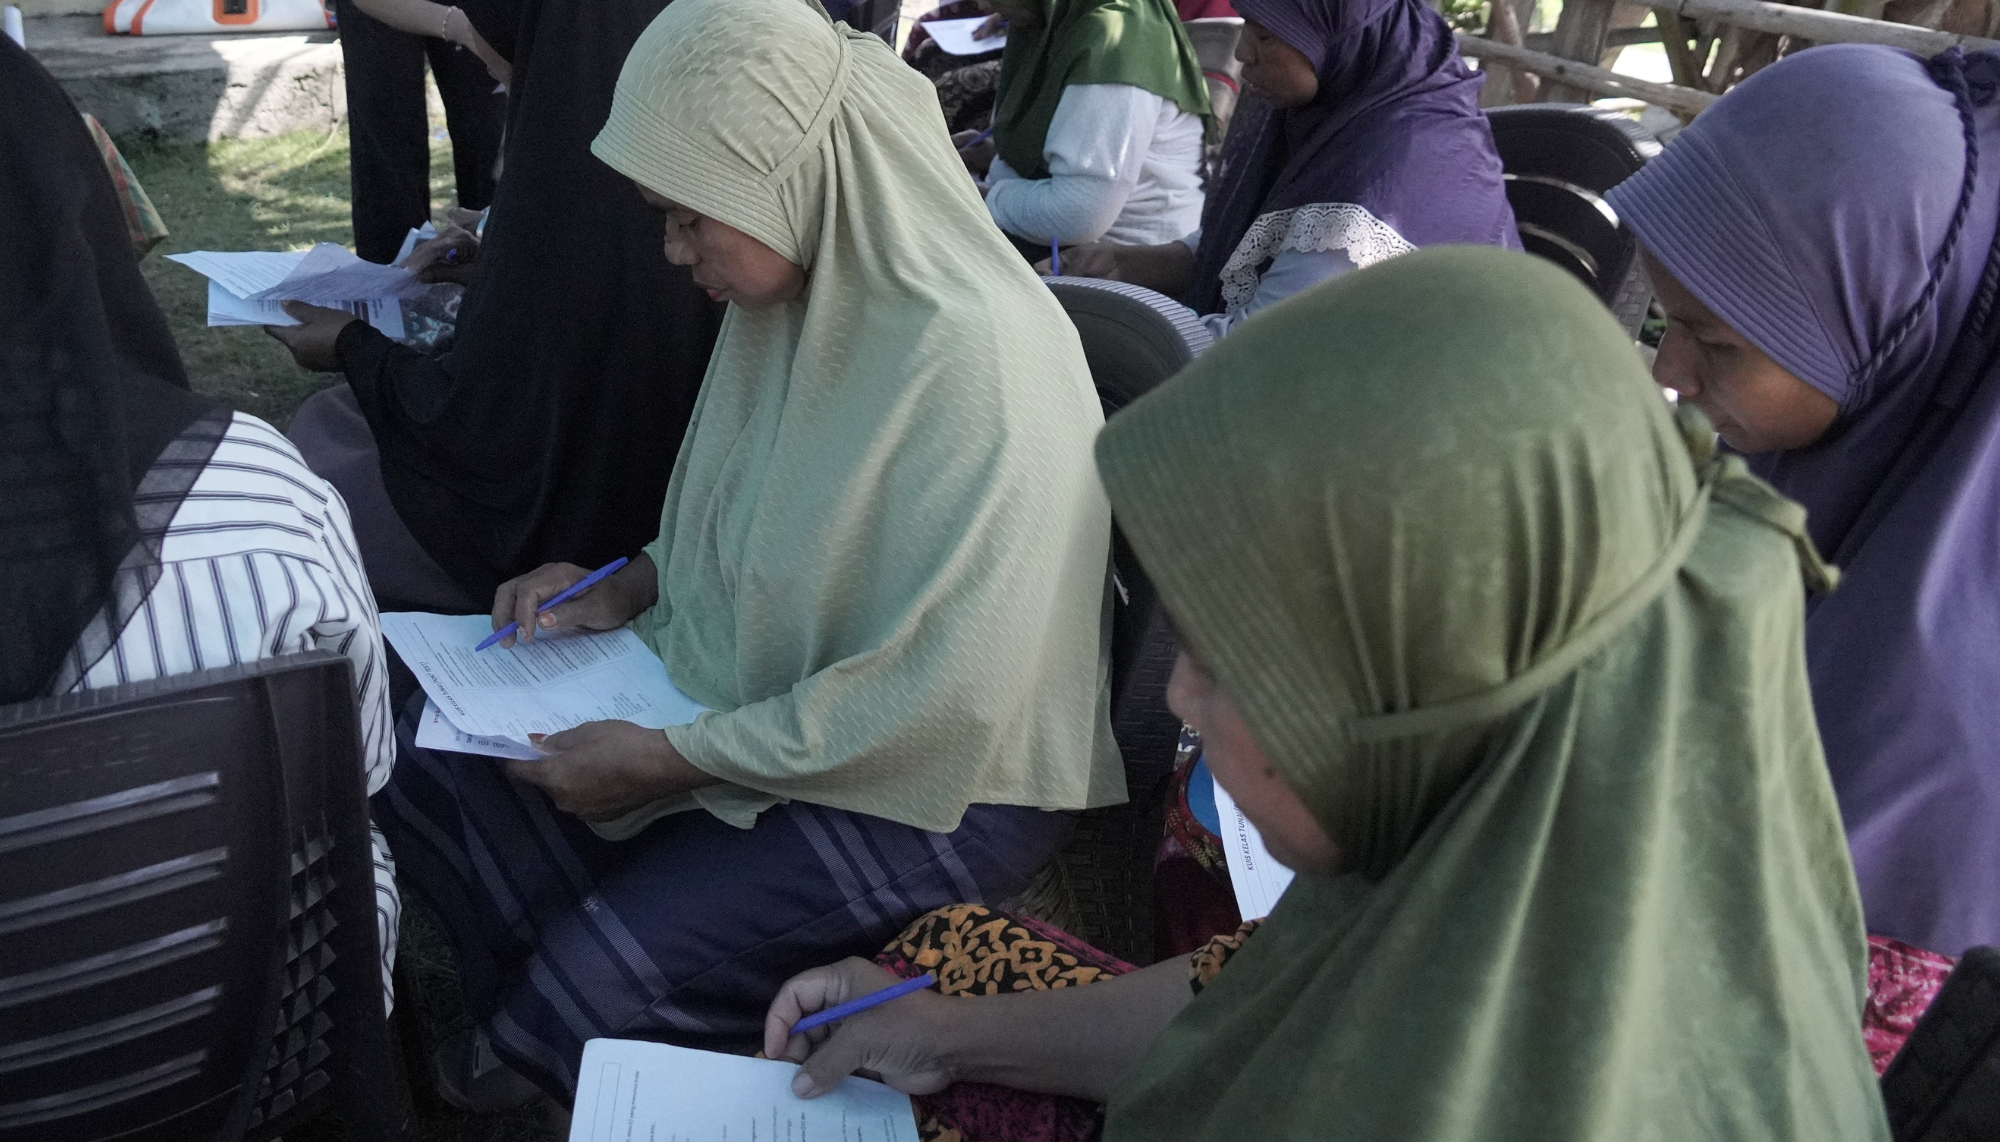
Kebiasaan keuangan yang sederhana justru menjadi fondasi penting yang perlu dipahami pengusaha UMKM dalam mengelola usaha sehari-hari. Hal ini juga menjadi salah satu fokus dalam sesi Kelas TUNAI (Teman UMKM Naik Omset Lewat Literasi Finansial) di Nuca Molas, Manggarai, Nusa Tenggara Timur pada Bulan Agustus 2026 yang mengajak masyarakat memahami pengelolaan keuangan dari hal-hal yang dekat dengan keseharian.
Kolaborasi antara PT Lentera Dana Nusantara bersama penyedia layanan keuangan lain, serta Yayasan SatuEdu ini memberikan pemahaman bahwa edukasi keuangan tidak selalu harus dimulai dari konsep yang kompleks. Bagi pengusaha UMKM, mengetahui berapa uang yang masuk, ke mana uang digunakan, dan bagaimana mempersiapkan kebutuhan berikutnya justru dapat menjadi fondasi penting dalam mengelola bisnis.
Membangun usaha yang berkelanjutan bukan hanya tentang meningkatkan penjualan. Membiasakan diri mencatat arus kas, memisahkan keuangan usaha dan pribadi, menyusun anggaran, menyiapkan dana cadangan, serta menggunakan layanan keuangan secara bijak dapat membantu pengusaha UMKM mengambil keputusan berdasarkan kondisi keuangan yang lebih jelas.